

銅価格の徹底分析:2026年後半から2027年にかけての価格動向
銅価格予想2026-2027:$5.20-$7.50/ポンドのシナリオ、関税、供給不足を解説。詳しい見通しを確認。
銅価格予想 2026 2027の焦点は、複数年ぶりの高値を試す市場だ。COMEX銅先物の期近限月は2026年11月下旬、1ポンド当たり$6.26近辺で取引され、2027年初めの価格は弱気シナリオの$5.20から強気シナリオの$7.50まで想定される(いずれも推定値)。
以下では、金利とドルの動向、鉱山・製錬所の供給制約、関税ショック、銅価格の確率加重シナリオを詳しく解説する。
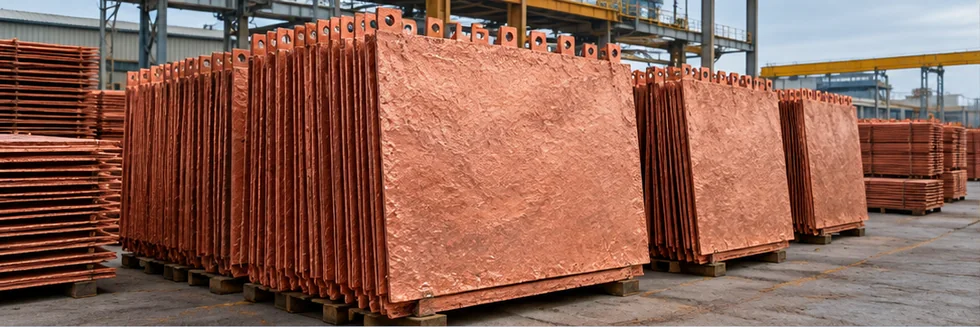
マクロ環境:金利、インフレ、ドル、ファンド資金の流れ
銅は「経済学の博士号を持つ金属」という異名を持つが、2026年後半のマクロ環境はその底堅さの大部分を説明している。2022年から2023年にかけての積極的な金融引き締めと、2024年から2026年にかけての長期にわたる緩和を経て、連邦準備制度理事会(FRB)は2026年終盤、引き締めサイクル開始時よりも大幅に緩和的な政策運営のもとで最終局面を迎えた。年末に向け、フェデラルファンド金利の誘導目標は3.50% to 3.75%程度と推定する。この水準は、銅を消費する建設、製造、送電網プロジェクトの資金調達負担を和らげる。公式の政策経路はfederalreserve.govで確認できる。
インフレ率はピークから明確に低下したものの、目標には完全には戻っておらず、実質金利は景気を強く圧迫する水準ではなく、緩やかなプラス圏にとどまっている。2026年後半の米国の総合消費者物価上昇率は前年比2.6%近辺、ユーロ圏は2.1%近辺と推定する。この組み合わせは、産業部門の購買力を支える一方、成長がつまずけば中央銀行が追加利下げに動く余地も残す。歴史的に、こうした環境はディフェンシブ資産より景気敏感金属に有利に働いてきた。
米ドルは銅相場を支える第二の柱である。広範なドル指数DXYは2026年11月下旬に103近辺で推移した。2022年の厳しい高値より軟化したものの、新興国の買い手にとってはなお無視できない水準だ。国際取引所で銅はドル建てで価格形成されるため、ドル安が進むたびに、中国、インド、東南アジアでの購入負担は機械的に軽くなる。現在、需要の増加分の多くはこれらの地域から生じている。2027年初めにかけてドル安が緩やかに進めば、現物需給に変化がなくても、静かな追い風となる。
ファンド資金の流入も上昇を増幅させた。CME Groupの銅先物で確認できるCOMEX銅先物のマネージドマネーのポジションは、2026年後半の大半で大幅な買い越しだった。一方、現物裏付け型の銅取引所商品には、電化関連の投資機会を求める機関投資家から安定した資金が流入した。銅の在庫は年間消費量に比べて少ないため、こうした金融需要は重要だ。小幅な投資需要でも期近スプレッドをタイト化させ、価格発見を前倒しする可能性がある。下落局面でも同じ力学が働く点はリスクであり、景気懸念が強まれば、積み上がった買い持ちが急速に解消されかねない。
中国の信用・財政政策がマクロ環境の最後の要素となる。北京が進める送電網投資、設備更新、不動産市場の安定化策により、総じた成長率が鈍化するなかでも、精錬銅需要は底堅さを保っている。世界的な需要の基準として、世界銀行の商品市場見通しは、新興国の設備投資と産業用金属の連動を捉えるうえで参考になる。中国当局が2027年初めにかけて景気刺激策を加速すれば、電線、ケーブル、家電の受注を通じて、数週間以内に銅相場に波及するだろう。
需給要因とサプライチェーンリスク
新規鉱山供給が増えるとされるなか、銅の現物市場は2027年を異例のタイトな状態で迎える。世界の鉱山生産の伸びはたびたび期待を下回ってきた。南米の干ばつ、チリの鉱石品位低下、ペルーの地域住民による操業停止、そして操業を停止したパナマのコブレ・パナマ鉱山から大規模な供給が戻らないことが、いずれも供給量を押し下げている。2026年の世界の精錬銅生産の伸びはわずか1% to 2%と推定する。これは取引所在庫を積み増すのに必要なペースを大きく下回る。ロンドン金属取引所の倉庫データは、秋の上昇局面で可視在庫がいかに薄くなったかを示している。
最大のボトルネックは鉱山操業そのものより製錬に移っている。2026年、中国とインドネシアで急増した製錬能力が限られた鉱山供給を奪い合い、精鉱の溶錬費・精錬費(TC/RC)は過去最低水準近くまで下落した。処理マージンがコストを賄えなくなったため、複数の製錬所が操業率を引き下げるか、定期修繕を前倒しした。つまり、鉱山供給の不足の一部は、すでに精錬銅生産にも反映されている。2027年の需給を試算する投資家は、製錬所の操業規律を一時的な停止ではなく構造的な要因として扱うべきだ。
一方、電化が需要の構造を変えている。現在、需要をけん引するのは次の3分野だ。
- 電力網:中国、米国、欧州、インドで送電・配電網の整備が進み、年間数十万トン規模の電線・ケーブル需要を押し上げている。大手加工業者の受注残は複数年分に達する。
- 電気自動車と再生可能エネルギー:電気自動車1台にはおよそ80 kilogramsの銅が使われるのに対し、従来型車は約20 kilogramsにとどまる。太陽光・風力発電設備も、メガワット当たりの銅使用量が多い。
- データセンターとAI:大規模データセンターは、電力配電、接地、冷却設備に膨大な量の銅を必要とする。米国と東南アジアに集中する急成長の需要分野だ。
こうした需要要因を相殺するのが、従来型建設と欧州製造業の軟調さだ。サイクル前半の高い借入コストがプロジェクトを遅らせてきた。高価格を受けてスクラップ供給も増え、米国と欧州の二次供給は2026年に5% to 8%増加したと推定され、精錬銅の供給不足を一部抑えている。下表は当社の推定需給をまとめたものだ。数値はいずれも取引所、業界、報道の情報を基にした推定値である。
| 指標(推定) | 2024 | 2025 | 2026 | 2027年初めの見通し |
|---|---|---|---|---|
| COMEX期近限月、年末(USD per lb) | 4.10 | 4.90 | 6.26 | 5.20 to 7.50 |
| 世界の精錬銅需給(million tonnes) | +0.15 | -0.20 | -0.35 | -0.40 to +0.10 |
| LME指定倉庫在庫(thousand tonnes) | 270 | 190 | 140 | 100 to 220 |
| 精鉱TC指標(USD per tonne) | 80 | 45 | 15 | 10 to 40 |
サプライチェーンリスクは物流とエネルギーに集中している。南米と中央アフリカからの精鉱出荷は、港湾混雑、鉄道の制約、季節的な天候の影響を受けやすい。一方、製錬所は欧州の電力価格変動や、アフリカ・中南米の一部で干ばつに伴う水力発電の制約に直面している。単独の供給障害なら吸収できるが、システム全体の余裕が乏しいため、2つが重なれば数日以内に地域プレミアムが急騰しかねない。
地政学と特殊要因
貿易政策は2026年の銅市場を揺るがす最大のショックとなった。米政府は通商拡大法232条に基づき、2026年8月から銅輸入に50%の関税を課し、従来は単一だった世界価格に、ロンドンに対する大幅なCOMEXプレミアムを生じさせた。トレーダーは期限前に米国の倉庫へ金属を急送し、LME在庫を減らす一方、その他の地域では現物需給が一段とタイトになった。2027年に向けて、政権が適用除外、数量割当、精錬銅と半製品の適用範囲をどう調整するかが、地域間価格スプレッドを左右する最大の変動要因となっている。
資源ナショナリズムも第二の火種だ。チリのロイヤルティーと許認可をめぐる議論、ペルーで繰り返される地域紛争、インドネシアの下流産業化政策、そしてコブレ・パナマ鉱山の先行き未定は、いずれも予想供給を数十万トン規模で減らす可能性がある。コンゴ民主共和国とザンビアでは生産拡大が続くが、投資家は電力供給の安定性や輸出ルートのリスクを考慮し、その成長の一部を割り引いている。国別の生産状況については、米国地質調査所(USGS)の鉱物資源概要が標準的な参照資料となる。
2027年のモデルでは、次の特殊要因を個別に考慮する必要がある。
- COMEX-LME裁定:米国プレミアムがしばしば$0.50 per poundを超えるなか、商社は米国倉庫へ銅を振り向け続けている。その結果、世界全体の需給に余裕があるように見えても、アジアのスポット市場で供給が不足する可能性がある。
- 中国の備蓄:価格下落局面での国家備蓄による買い付けは、これまで何度も下値を支えてきた。新たな戦略備蓄の買い入れがあれば、海上輸送市場はすぐにタイト化するだろう。
- 代替の限界:一部用途では銅をアルミニウムで代替できるが、自動車や送電網設備の設計変更には何年もかかるため、高値にもかかわらず、これまでの代替は教科書的な想定を下回っている。
- エネルギー転換のスケジュール:米国と欧州で送電網の許認可や再生可能エネルギーの入札が前倒しまたは遅延すれば、1年以内に銅需要が大きく変わる。
通貨をめぐる政策も最後の変数となる。米政府が関税と並行してドル安を求める圧力を強めれば、米国内では関税による供給不足、海外ではドル安による購入負担の軽減という二重の追い風が銅相場に吹く可能性がある。反対に、インフレ再燃への懸念からドルが急反発すれば、新興国需要を圧迫すると同時にCOMEXの買い持ち解消を誘い、銅相場を両面から押し下げるだろう。
2026年後半から2027年初めの3つの予測シナリオ
記録的な価格に近い局面で精密な予測が可能だと装うのではなく、当社の枠組みでは3つのシナリオに確率を割り当てる。下表は2027年第1四半期のCOMEX期近限月平均価格の目標をまとめたもので、数値はいずれも明示的に推定値である。
| シナリオ | 確率 | 価格目標(USD per lb) | 主な見立て |
|---|---|---|---|
| 基本:電化を背景とした緩やかな上昇 | 55% | 6.40 | 送電網とAIの需要が建設の軟調さを相殺し、供給不足が続く |
| 強気:在庫払底による急騰 | 20% | 7.50 | 新たな供給ショックに景気刺激策とファンド買いが重なる |
| 弱気:需要の再失速 | 25% | 5.20 | 景気後退懸念、ドル急伸、買い持ち解消 |
基本シナリオ(55%):電化を背景に1ポンド当たり$6.40へ緩やかに上昇
中心シナリオでは、銅は2026年後半の上昇分を固め、2027年初めに1ポンド当たり$6.40へじり高となる。送電網投資とデータセンター建設が受注残を支え、中国の景気刺激策は劇的ではなく段階的に実施される。製錬マージンは在庫積み増しを阻む水準にとどまる。$5.80近辺への下落では加工業者や国家備蓄の買いが入り、上昇局面ではスクラップ供給の増加が上値を抑える。ボラティリティは高止まりするものの、基調は上向きを維持する。
強気シナリオ(20%):在庫払底で1ポンド当たり$7.50へ急騰
強気シナリオの実現に必要なのは、現在の薄い緩衝余力に加えて、実質的な供給障害が1つ起きることだけだ。南米の主要鉱山の操業停止、新たな輸出規制、または大規模な中国の景気刺激策がその引き金となり得る。LME在庫がすでに危機的な低水準に近いため、消費者は期近物の確保に走り、COMEXプレミアムはさらに拡大し、モメンタムファンドはすでに膨らんだ買い持ちに追随するだろう。1ポンド当たり$7.50への急騰は数週間以内にも起こり得る。ただし、過去の例が示すように、こうした放物線的な上昇は需要抑制と政策対応を招き、いずれ上値を抑えられる。
弱気シナリオ(25%):需要再失速で1ポンド当たり$5.20へ下落
弱気シナリオは供給急増ではなく、成長ショックを想定する。インフレ懸念の再燃でドルが急伸する、米国または中国の製造業が縮小する、あるいは投機筋の買い持ちが解消される場合、在庫が低水準でも価格は15% to 20%下落し得る。その場合、銅は1ポンド当たり$5.20へ下落し、スクラップが市場に流入する一方、加工業者は積極的に在庫を圧縮するだろう。こうした局面は歴史的に有力な買い場となってきたが、ファンダメンタルズを超えて清算が進むため、落ちてくるナイフをつかむには忍耐が必要だ。
要点:銅はここ数年で最も薄い緩衝余力のもとで2027年を迎える。当社は1ポンド当たり$6.40近辺を基本シナリオとする強気見通しを維持しつつ、上下双方への大幅な振れに備えてポジションを調整する。取引所在庫と関税関連のニュースを毎週追うべきだ。鉱山統計より先に価格を動かすのは、これらの要因となる。
銅価格の徹底分析:2026年後半から2027年にかけての価格動向 — FAQ
2027年に向けて銅は有望な投資先か?
基本シナリオでは、送電網整備と電化需要を背景に、COMEX銅は2027年初めに1ポンド当たり約$6.40で推移するとみる。一方、過去最高値に迫る水準だけに、ポジションを抑え、押し目買いを検討したい。目標価格は推定値であり、保証されるものではない。
銅価格が大幅に上昇する要因は?
大規模な鉱山操業停止、新たな輸出規制、中国の積極的な景気刺激策、または米国の広範な関税による国内供給の逼迫が、強気シナリオの1ポンド当たり$7.50に向けて価格を押し上げる可能性がある。LME在庫と関税関連のニュースを毎週確認したい。
銅価格にとって最大のリスクは?
低在庫が続いても、景気後退などの需要ショック、ドル急騰、ロングポジションの積み上がりを解消する動きにより、価格が15-20%下落する可能性がある。これは弱気シナリオの1ポンド当たり$5.20に相当する。
情報源・参考文献: CMEグループの銅先物 米連邦準備制度理事会 ロンドン金属取引所 世界銀行の商品市場 米国地質調査所「鉱物商品概要」 Yahoo FinanceのCOMEX銅価格