

Analyse approfondie du cuivre : tendances des cours de fin 2026 à 2027
Prévisions du cuivre pour 2026-2027 : scénarios de $5.20 à $7.50/lb, droits de douane et déficits. Consultez notre analyse.
Les prévisions du cours du cuivre 2026 2027 s’inscrivent dans un marché qui teste des sommets pluriannuels : le contrat à terme cuivre COMEX à échéance rapprochée s’échangeait autour de $6.26 par livre fin novembre 2026. Pour début 2027, nos scénarios baissier et haussier dessinent une fourchette de $5.20 à $7.50 par livre (tous les chiffres sont des estimations).
Les sections ci-dessous analysent l’environnement des taux et du dollar américain, les goulets d’étranglement dans les mines et les fonderies, les chocs liés aux droits de douane et trois scénarios probabilisés pour le cours du cuivre.
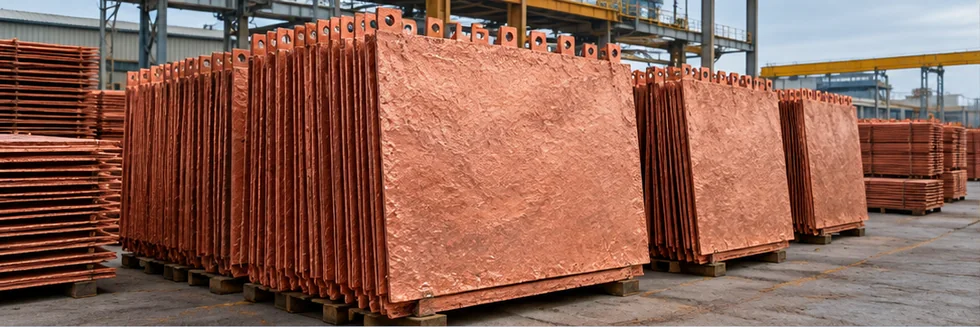
Contexte macroéconomique : taux, inflation, dollar et flux de fonds
Le cuivre mérite son surnom de métal titulaire d'un doctorat en économie, et le contexte macroéconomique de fin 2026 explique une grande partie de sa vigueur. Après le resserrement énergique de 2022 à 2023 et une longue séquence d'assouplissement de 2024 à 2026, la Réserve fédérale a abordé la dernière ligne droite de 2026 avec une politique monétaire bien moins restrictive qu'au début du cycle. Nous estimons que la fourchette cible des taux des fonds fédéraux se situe autour de 3.50% à 3.75% à l'approche de la fin de l'année, un niveau qui allège le financement de la construction, de l'industrie manufacturière et des projets de réseau électrique consommateurs de cuivre. Les lecteurs peuvent suivre la trajectoire officielle de la politique monétaire sur federalreserve.gov.
L'inflation a nettement ralenti par rapport à son pic, sans jamais revenir complètement à la cible, ce qui maintient les taux d'intérêt réels légèrement positifs plutôt que pénalisants. Nous estimons l'inflation globale des prix à la consommation aux États-Unis à près de 2.6% sur un an à la fin de 2026, et celle de la zone euro à environ 2.1%. Cette combinaison soutient le pouvoir d'achat industriel tout en laissant aux banques centrales une marge pour réduire encore leurs taux si la croissance fléchit, une configuration qui a historiquement favorisé les métaux cycliques au détriment des actifs défensifs.
Le dollar américain est le deuxième pilier de l'histoire du cuivre. L'indice général DXY s'établissait autour de 103 à la fin novembre 2026, en retrait par rapport aux sommets pénalisants de 2022, mais toujours assez ferme pour compter pour les acheteurs des marchés émergents. Comme le cuivre est coté en dollars sur les marchés mondiaux, chaque mouvement de baisse du dollar améliore mécaniquement son accessibilité en Chine, en Inde et en Asie du Sud-Est, où se concentre désormais une grande partie de la croissance marginale de la demande. Une baisse régulière du dollar jusqu'au début de 2027 constituerait donc un soutien discret, même sans changement des équilibres physiques.
Les flux de fonds ont amplifié le mouvement. Les positions longues des fonds spéculatifs sur les contrats à terme sur cuivre du COMEX, suivies par les contrats à terme sur cuivre de CME Group, sont restées importantes pendant une grande partie du second semestre 2026, tandis que les produits cotés adossés à du cuivre physique ont enregistré des entrées régulières de la part d'investisseurs en quête d'exposition à l'électrification. Cette demande financière compte, car les stocks de cuivre sont faibles au regard de la consommation annuelle : même une demande d'investissement modeste peut resserrer les écarts de prix à court terme et accélérer la découverte des prix. Le risque est symétrique à la baisse, les positions longues pléthoriques pouvant être dénouées rapidement en cas de crainte sur la croissance.
La politique de crédit et budgétaire de la Chine complète le tableau macroéconomique. Le programme progressif de Pékin en matière d'investissements dans les réseaux électriques, de modernisation des équipements et de stabilisation du marché immobilier a préservé la résilience de la demande de cuivre raffiné, même si la croissance globale a ralenti. Pour situer la demande mondiale, les perspectives sur les matières premières de la Banque mondiale, à l'adresse perspectives de la Banque mondiale sur les matières premières, illustrent le lien entre les métaux industriels et les dépenses d'investissement des économies en développement. Si les autorités chinoises accélèrent les mesures de relance au début de 2027, le cuivre en ressentira les effets en quelques semaines par le biais des commandes de fils, de câbles et d'appareils électroménagers.
Facteurs d'offre et de demande et risques sur la chaîne d'approvisionnement
Le marché physique du cuivre aborde 2027 dans une situation de tension inhabituelle pour un métal censé bénéficier de nouvelles capacités minières. La croissance de la production minière mondiale a déçu à plusieurs reprises : sécheresse en Amérique du Sud, baisse des teneurs du minerai au Chili, arrêts de travail liés aux communautés au Pérou et absence persistante des volumes importants du complexe Cobre Panama, fermé, ont tous amputé l'offre. Nous estimons que la production mondiale de cuivre raffiné a progressé d'à peine 1% à 2% en 2026, bien en deçà du rythme nécessaire pour reconstituer les stocks des bourses. Les données sur les stocks dans les entrepôts du London Metal Exchange, disponibles sur London Metal Exchange, montrent à quel point les stocks visibles se sont amenuisés pendant la hausse de l'automne.
La fonderie est devenue le principal goulet d'étranglement, plutôt que l'extraction minière à elle seule. Les frais de traitement et d'affinage des concentrés sont tombés près de creux historiques en 2026, les capacités de fonderie en forte croissance en Chine et en Indonésie se disputant une production minière limitée. Plusieurs fonderies ont réduit leurs taux d'exploitation ou avancé leurs opérations de maintenance, les marges de traitement ne couvrant plus les coûts. Une partie du déficit d'offre minière se répercute donc désormais sur la production raffinée. Tout investisseur modélisant les équilibres de 2027 devrait considérer la discipline des fonderies comme un facteur structurel, et non comme un arrêt temporaire.
La demande, quant à elle, est remodelée par l'électrification. Trois moteurs jouent désormais de concert :
- Réseaux électriques : les déploiements de réseaux de transport et de distribution en Chine, aux États-Unis, en Europe et en Inde ajoutent des centaines de milliers de tonnes de demande annuelle de fils et de câbles, les principaux transformateurs disposant de carnets de commandes pluriannuels.
- Véhicules électriques et énergies renouvelables : chaque voiture électrique à batterie contient environ 80 kilogrammes de cuivre, contre environ 20 kilogrammes pour un véhicule conventionnel, tandis que les installations solaires et éoliennes restent très consommatrices de cuivre par mégawatt.
- Centres de données et IA : les grands campus de centres de données consomment d'énormes quantités de cuivre pour la distribution électrique, la mise à la terre et les systèmes de refroidissement, créant un segment de demande en forte croissance concentré aux États-Unis et en Asie du Sud-Est.
Ces moteurs sont contrebalancés par un ralentissement de la construction traditionnelle et de l'industrie manufacturière européenne, où le coût élevé de l'emprunt en début de cycle a retardé des projets. L'offre de ferraille a également réagi aux prix élevés : les flux secondaires aux États-Unis et en Europe auraient augmenté de 5% à 8% en 2026, limitant une partie du déficit de cuivre raffiné. Le tableau ci-dessous résume notre bilan estimatif ; tous les chiffres sont des estimations compilées à partir de données boursières, sectorielles et de presse.
| Indicateur (estimations) | 2024 | 2025 | 2026 | Perspectives pour début 2027 |
|---|---|---|---|---|
| COMEX, échéance la plus proche, fin d'année (USD par lb) | 4.10 | 4.90 | 6.26 | 5.20 à 7.50 |
| Équilibre mondial du cuivre raffiné (millions de tonnes) | +0.15 | -0.20 | -0.35 | -0.40 à +0.10 |
| Stocks warrantés du LME (milliers de tonnes) | 270 | 190 | 140 | 100 à 220 |
| Référence des frais de traitement des concentrés (USD par tonne) | 80 | 45 | 15 | 10 à 40 |
Les risques sur la chaîne d'approvisionnement se concentrent autour de la logistique et de l'énergie. Les expéditions de concentrés depuis l'Amérique du Sud et l'Afrique centrale restent exposées à la congestion portuaire, aux contraintes ferroviaires et aux aléas saisonniers, tandis que les fonderies font face à la volatilité des prix de l'électricité en Europe et aux restrictions de l'hydroélectricité liées à la sécheresse dans certaines régions d'Afrique et d'Amérique latine. Une perturbation isolée est absorbable, mais les marges de manœuvre du système sont si faibles que deux incidents simultanés peuvent faire flamber les primes régionales en quelques jours.
Géopolitique et variables spécifiques
La politique commerciale a provoqué le choc déterminant sur le cuivre en 2026. Washington a imposé des droits de douane de 50% sur les importations de cuivre à compter d'août 2026, au titre de la Section 232, fracturant un marché autrefois unifié et creusant une forte prime du COMEX par rapport à Londres. Les négociants ont acheminé le métal en masse vers les entrepôts américains avant la date limite, réduisant les stocks du LME et resserrant le marché physique dans le reste du monde. La manière dont l'administration ajustera les exemptions, les quotas et le périmètre des produits raffinés et semi-finis en 2027 constitue désormais le principal facteur d'évolution des écarts de prix régionaux.
Le nationalisme des ressources constitue la deuxième ligne de fracture. Les débats sur les redevances et les permis au Chili, les conflits récurrents avec les communautés au Pérou, la stratégie indonésienne de transformation locale et l'avenir incertain de Cobre Panama peuvent chacun retrancher des centaines de milliers de tonnes de l'offre attendue. La République démocratique du Congo et la Zambie continuent d'accroître leur production, mais les investisseurs appliquent une décote à une partie de cette croissance en raison des risques liés à la fiabilité de l'approvisionnement électrique et aux voies d'exportation. Pour des données de production par pays, les synthèses sur les matières premières minérales de l'Institut d'études géologiques des États-Unis, à l'adresse United States Geological Survey, restent la référence.
Plusieurs variables spécifiques méritent d'être prises en compte séparément dans tout modèle pour 2027 :
- Arbitrage COMEX-LME : la prime américaine dépassant souvent $0.50 par pound, les négociants continuent de rediriger les unités vers les entrepôts américains, ce qui peut assécher les marchés au comptant asiatiques même lorsque les équilibres mondiaux semblent suffisants.
- Constitution de stocks en Chine : les achats des réserves d'État lors des replis des cours ont à plusieurs reprises formé un plancher pour les corrections, et toute nouvelle vague d'achats stratégiques resserrerait rapidement le marché maritime.
- Limites de la substitution : l'aluminium peut remplacer le cuivre dans certaines applications, mais la hausse des prix a jusqu'ici entraîné moins de substitutions que ne le prévoient les manuels, car la refonte des véhicules et des équipements de réseau s'étale sur plusieurs années.
- Calendrier de la transition énergétique : toute accélération ou tout retard dans l'octroi des permis pour les réseaux et dans les appels d'offres pour les énergies renouvelables aux États-Unis et en Europe modifie sensiblement la demande de cuivre à l'échelle d'une seule année.
La politique de change ajoute une dernière inconnue. Si Washington associait les droits de douane à des pressions en faveur d'un dollar plus faible, le cuivre pourrait bénéficier de deux soutiens simultanés : la raréfaction induite par les droits de douane aux États-Unis et le gain d'accessibilité lié au dollar à l'étranger. À l'inverse, un rebond marqué du dollar sur fond de nouvelles craintes inflationnistes pèserait sur le cuivre dans les deux sens, en comprimant la demande des marchés émergents et en incitant à liquider les positions longues sur le COMEX.
Trois scénarios pour la fin 2026 et le début 2027
Notre cadre attribue des probabilités à trois trajectoires, plutôt que de prétendre à une précision illusoire à l'approche de cours records. Le tableau synthétise les objectifs, tous exprimés en moyennes du contrat à terme COMEX à échéance la plus proche pour le premier trimestre 2027 et tous explicitement estimatifs :
| Scénario | Probabilité | Objectif de cours (USD par lb) | Logique principale |
|---|---|---|---|
| Central : progression régulière de l'électrification | 55% | 6.40 | La demande liée aux réseaux et à l'IA compense la faiblesse de la construction ; le déficit persiste |
| Haussier : tension liée à une pénurie de stocks | 20% | 7.50 | Nouveau choc d'offre, mesures de relance et achats des fonds |
| Baissier : rechute de la demande | 25% | 5.20 | Craintes de récession, envolée du dollar, dénouement des positions longues |
Scénario central (55%) : progression de l'électrification vers $6.40 par livre
Dans notre scénario central, le cuivre consolide ses gains de fin 2026 et progresse vers $6.40 par livre au début de 2027. Les dépenses dans les réseaux et la construction de centres de données maintiennent des carnets de commandes solides, les mesures de relance chinoises arrivent à un rythme mesuré plutôt que spectaculaire et les marges des fonderies restent suffisamment comprimées pour empêcher la reconstitution des stocks. Les replis vers $5.80 attirent les achats des transformateurs et des réserves d'État, tandis que les hausses s'essoufflent lorsque les flux de ferraille accélèrent. La volatilité reste élevée, mais la tendance demeure haussière.
Scénario haussier (20%) : pénurie de stocks et envolée à $7.50 par livre
Le scénario haussier ne nécessite qu'une véritable perturbation supplémentaire, compte tenu des faibles marges de sécurité actuelles : un arrêt majeur d'une mine sud-américaine, de nouvelles restrictions à l'exportation ou un vaste plan de relance chinois. Les stocks du LME étant déjà proches de niveaux dangereusement bas, les consommateurs se disputeraient les unités disponibles à court terme, la prime du COMEX s'élargirait encore et les fonds suivant la dynamique des cours renforceraient leurs positions longues déjà encombrées. Une envolée vers $7.50 par livre pourrait survenir en quelques semaines, même si l'histoire montre que ces mouvements paraboliques entraînent souvent un rationnement de la demande et des réponses politiques qui finissent par les plafonner.
Scénario baissier (25%) : rechute de la demande à $5.20 par livre
Le scénario baissier repose sur un choc de croissance, et non sur un afflux d'offre. Un regain de craintes inflationnistes qui propulserait le dollar à la hausse, une contraction de l'industrie manufacturière aux États-Unis ou en Chine, ou le dénouement de positions longues spéculatives pourrait faire baisser les cours de 15% à 20%, même avec des stocks faibles. Dans ces conditions, le cuivre reculerait vers $5.20 par livre, tandis que la ferraille affluerait sur le marché et que les transformateurs déstockeraient agressivement. De tels épisodes ont historiquement créé de solides occasions d'achat, mais il faut faire preuve de patience pour acheter dans la baisse, car les liquidations dépassent souvent ce que justifient les fondamentaux.
En résumé : le cuivre aborde 2027 avec la marge de sécurité la plus faible depuis des années. Nous maintenons donc un biais favorable dans notre scénario central, autour de $6.40 par livre, tout en dimensionnant les positions pour tenir compte de risques extrêmes dans les deux sens. Suivez chaque semaine les stocks des bourses et les annonces sur les droits de douane : ils feront bouger les cours avant les statistiques minières.
Analyse approfondie du cuivre : tendances des cours de fin 2026 à 2027 — FAQ
Le cuivre est-il un bon investissement à l’approche de 2027 ?
Notre scénario central situe le cuivre COMEX autour de $6.40 par livre début 2027, porté par la demande des réseaux électriques et l’électrification, dans un contexte de stocks faibles. Mais des cours proches de records invitent à limiter la taille des positions et à privilégier les replis. Ces objectifs sont des estimations, pas des garanties.
Quels facteurs pourraient faire fortement monter le cours du cuivre ?
Un arrêt majeur de production minière, de nouvelles restrictions à l’exportation, un plan de relance chinois ambitieux ou un élargissement des droits de douane américains qui réduirait l’offre aux États-Unis pourraient faire grimper les cours vers notre scénario haussier à $7.50. Surveillez chaque semaine les stocks du LME et les annonces sur les droits de douane.
Quel est le principal risque de baisse pour le cuivre ?
Un choc sur la demande, par exemple une récession, une forte appréciation du dollar américain ou la liquidation de positions longues encombrées, pourrait entraîner une baisse de 15-20 %, même avec des stocks faibles, conformément à notre scénario baissier à $5.20.
Sources et références: Contrats à terme sur le cuivre du CME Group Réserve fédérale américaine London Metal Exchange Marchés des matières premières de la Banque mondiale USGS : synthèses sur les matières premières minérales Cours du cuivre COMEX sur Yahoo Finance