

TSR20天然ゴムを徹底分析:2027年に向けた価格見通し
TSR20天然ゴムの2026~2027年価格見通しを解説。価格シナリオや天候、タイヤ需要を確認し、投資判断にお役立てください。
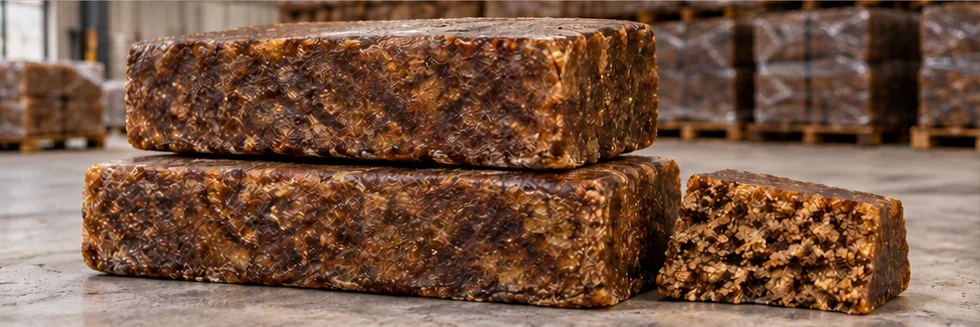
TSR20ゴム価格予測 2026 2027では、天候不順による供給減と不安定なタイヤ需要がせめぎ合う市場を分析する。技術規格ゴムのTSR20は2026年11月下旬に1.75ドル(1キログラム当たり)近辺で取引され、2027年初めの想定レンジは1.45~2.15ドル(いずれも1キログラム当たり)となる。
自動車市場の資金調達や貨物輸送の動向、東南アジアの生産とラテックスの流通、落葉病や労働規制を検証し、ANRPCの天然ゴム統計を参考に、確率を加味した3つのシナリオを提示する。
マクロ環境:自動車販売、貨物輸送、借入コスト
天然ゴムの消費はタイヤ需要に連動する。生産量のおよそ3分の2がタイヤ向けとなるため(推定)、自動車生産、交換用タイヤの走行距離、トラック輸送の動向が需要のペースを左右する。政策金利の指標が3.75 percent近辺にあるなか(推定)、米国の自動車ローン金利の低下は、新車販売とタイヤの交換需要を下支えする。中央銀行の政策方針の詳細はFederal Reserve monetary policyを参照。消費者物価の上昇率は約2.5 percent(推定)で推移し、家計の予算は安定してきたものの、実質賃金の伸びが止まれば、消費者は不要不急のタイヤ交換を先送りし、交換周期が数カ月延びる。
貨物輸送の採算が需要を支えるもう一つの柱となる。アジア、欧州、北米のコンテナ取扱量と長距離トラックの走行距離が商用車用タイヤの摩耗を左右する。また、ドル指数が99近辺にあること(推定)は、調達先を地域間で移すことで越境貨物輸送の採算に影響する。IMF World Economic Outlookは、世界経済の成長率が3 percentをわずかに上回ると予測している(推定)。歴史的にみて、この程度の伸びはタイヤ需要を低い一桁台の伸びに押し上げるが、急成長をもたらすほどではない。中国のトラック用タイヤ輸出が需給の振れを左右する。国内の建設活動が鈍化するとメーカーは海外向け出荷を増やし、国内需要が軟化してもゴム需要を下支えする。
合成ゴムとの競争が天然ゴムの価格決定力に上限を設ける。天然ゴムのプレミアムが約20 percent(推定)を超えて広がると、多くのタイヤ部材でブタジエン系合成ゴムがTSRグレードの代替となるため、上昇が続けば配合の切り替えを促す。先物価格の動きを現物タイヤ需要が裏付けているか確認するには、中国、インド、米国の月次自動車生産とタイの輸出量に注目したい。
需給要因:小規模農家、落葉期、ラテックスの振り向け
供給の大半は、タイ、インドネシア、ベトナム、コートジボワールに広がる数百万の小規模農家の農園から生じる。採取量は農家手取り価格に数週間遅れて反応する。樹木は2~5月の落葉・再萌芽期に収量が減る(時期は推定)。これは毎年、市場参加者が織り込む安定した季節的な供給の谷となる。過剰な降雨はタッピングの日数を直接減らす。近年、タイ南部の洪水で数十万日分のタッピング機会が失われ、2週間以内に期近の出荷が引き締まった。植え替えに高収量クローンを導入する動きが、信用供与の乏しい地域で遅れていることも、樹木の高齢化と相まって供給の脆弱さを強める。
ラテックスの振り向けは、特にTSR20の供給を引き締める。ラテックス手袋やラテックスフォームの採算が改善すると、加工業者は生乳をブロックゴムの生産ラインから振り向けるため、ゴムの総生産量が十分に見えてもTSRの生産は減少する。このため、濃縮ラテックスのTSR20に対するプレミアムは、ブロックゴムの供給逼迫に数週間先行する。一方、需要は年率2 percent近辺で伸びる(推定)。インドと東南アジアのトラック・バス用タイヤがけん引する一方、欧州の乗用車用タイヤ需要は自動車販売の低迷で停滞する。
| 指標 | 2026年後半の水準 | 2027年への示唆 |
|---|---|---|
| TSR20現物(SICOMベース) | $1.75/kg(推定) | レンジ中位、天候プレミアムを含む |
| タイのタッピング日数の損失 | 洪水で高水準(推定) | 期近の供給逼迫を下支え |
| 小規模農家の生産シェア | 生産量の80%近辺(推定) | 供給反応は遅い |
| タイヤ需要の伸び | 年率2%近辺(推定) | 堅調だが力強さはない |
| 天然ゴムと合成ゴムの価格差 | 20%の範囲内(推定) | 代替圧力を抑制 |
青島とバンコクの保税倉庫在庫は短期的な供給途絶を緩和するが、中国の買い付けを賄えるのは数週間分にすぎない(推定)。上海先物がタイ現物に対してプレミアムで取引されると、商社は貨物を速やかに東へ動かす。逆に順鞘が解消すると貨物は滞留し、現物価格は軟化する。鉱山のように操業シフトを増やして増産できないため、需要の想定外の変化はほぼ全面的に数量ではなく価格に反映される。
先物市場の構造から、タイミングについてさらに詳しく読み取れる。上海とシンガポールのゴム先物はそれぞれ異なる季節性の価格曲線で取引され、両市場のスプレッドは商社が逼迫の所在をどこに見ているかを示す。期近が期先に対してしっかりしたプレミアムを持てば現物の供給不足が実態を伴っていることを示す一方、洪水の報道にもかかわらず曲線がフラットなら、倉庫在庫がショックを吸収している可能性がある。リブド・スモークド・シートは、タバコ葉のような乾燥工程の能力が生産を制約するとTSR20と値動きが乖離することがあり、ブロックゴムとシートゴムが完全な代替品ではないことを示している。タイヤメーカーの多くが注視していないラテックス手袋業界の買い付けも、需給に別の動きをもたらす。医療用手袋の受注が急増すると、ラテックス濃縮物のプレミアムが跳ね上がり、数週間のうちに生乳がTSR生産ラインから流出する。そのため、濃縮物のプレミアムとTSR20現物価格をあわせて監視すれば、ブロックゴムの供給逼迫が迫っていることをタイヤ調達部門が早期に察知できる。
見出しの成長率の裏では、需要の構成が変化している。電気自動車はバッテリーの重量が加わるうえ、瞬時に発生するトルクが摩耗を促すため、内燃機関車よりタイヤの減りが速い。自動車販売が停滞しても、1台あたりの交換需要は増える。一方、燃費規制が求める低転がり抵抗の配合は特定のTSRグレードへの需要を変化させるため、タイヤ生産の伸びが天然ゴム全体に等しく恩恵をもたらすわけではない。中国のタイヤ輸出も需要の流れを変える。欧州の反ダンピング関税が効いてくるとメーカーは中東、アフリカ、ラテンアメリカへ出荷先を振り向ける。ゴム消費は維持される一方、その地域構成は変化する。国内自動車生産だけを基準とする調達戦略では、貿易の迂回が起きる局面の実際のゴム需要を過小評価することになる。
地政学と特殊要因:病害、労働規制、森林破壊法
ゴムでは栽培環境が供給の行方を決める。ペスタロチオプシス菌による落葉病はインドネシアとタイの農園で収量を押し下げており、対策には小規模農家が費用を負担しにくい、組織的な殺菌剤の散布が必要となる。気候の変動は被害を深刻化させる。季節外れの豪雨は菌の胞子を広げると同時にタッピングを停止させるため、在庫でも完全には埋め合わせられない二重の打撃となる。植え替えから初めてタッピング可能な収量が得られるまで7年を要するため、病害や都市化で失われた面積は、2020年代後半の需給を恒久的に引き締める。
規制は、より緩やかながら強い選別要因となる。欧州の森林破壊防止規則は、ゴム農園が近年の森林転換によるものではないことを示す位置情報の証明を求めており、区画の地図情報を持たない小規模農家ほど遵守コストの負担が大きい。World Bank commodity marketsのプログラムによると、こうしたトレーサビリティ要件は、原産地を基準に、プレミアムが付く適合品と割安な非適合品の流れに分ける傾向がある。タイの輸出業者は地図情報の整備で最も先行する一方、インドネシアとコートジボワールのサプライチェーンは遅れており、出荷の遅延や規制の緩い買い手への販売先変更のリスクがある。
労働力と為替の摩擦もリスク要因となる。タッピングは早朝に行う手作業であり、若年労働者の都市流出に伴う慢性的な人手不足に直面している。生産地の州で最低賃金が改定されれば、集荷コストが直接上昇する。バーツ安やルピア安は現地通貨建ての収入を押し上げて農家を支える一方、急速な通貨高は農家の採算を圧迫し、タッピングの強度を弱める。輸出政策の見直し、レムチャバン港とブランワン港の混雑、プランテーション用地を奪い合うバイオディーゼルの義務化は、いずれも2027年の供給が引き締まるか緩むかを左右する。
2026年後半から2027年初めにかけての3つの予測シナリオ
中心シナリオ(確率55 percent)では、TSR20は2027年初めに$1.82 per kilogramへ向かう。季節的な落葉期に東南アジアの生産が減少し、タイヤメーカーは安定した調達を維持する。ラテックスの振り向けも緩やかにとどまり、市場は逼迫するものの、パニックには至らない。価格は落葉期の供給の谷に向けて上昇した後、新シーズンのシートゴムが出回ると軟化する。強気シナリオ(確率20 percent)では$2.15 per kilogramに達する。深刻な洪水と病害による減収に、貨物輸送の回復と手袋業界のラテックス買い付けが重なり、保税在庫が取り崩され、タイヤメーカーは貨物の確保を迫られる。弱気シナリオ(確率25 percent)では、自動車販売の失速、合成ゴムによる天然ゴムの代替、乾燥した天候による途切れのないタッピング期を背景に、$1.45 per kilogramまで下落する。いずれのシナリオでも、相場の転換点を先物チャートより先に示すのは、降雨の時期とタイの輸出データである。
TSR20天然ゴムを徹底分析:2027年に向けた価格見通し — FAQ
2027年初めのTSR20の基本シナリオにおける価格見通しは?
季節的な落葉期に生産が減る一方、タイヤメーカーの買い付けが底堅く推移し、2027年初めには1キログラム当たり約1.82ドルとなる見込みだ。
天候によってゴム価格が急変するのはなぜ?
雨が降るとタッピングが止まり、落葉期には樹木の収量も減る。洪水で供給が数週間途絶えても、小規模農家がすぐに穴埋めするのは難しい。
TSR20価格を大きく押し上げたり押し下げたりする要因は?
洪水や病害にタイヤ需要の拡大が重なれば1キログラム当たり2.15ドル近辺まで上昇する一方、自動車販売の低迷や乾燥した天候は1.45ドル近辺までの下落につながり得る。
情報源・参考文献: ANRPC天然ゴム統計 米連邦準備制度の金融政策 IMF世界経済見通し 世界銀行の商品市場