


Entendendo os preços de seguros para imóveis comerciais
Visão geral do mercado e dinâmica da cadeia de suprimentos
Os preços dos seguros de imóveis comerciais são calculados com base no custo de reposição, no valor segurado, na franquia e nos riscos cobertos. A interrupção de negócios pode ser uma extensão separada ou um componente do pacote, em vez de ser uma parte automática de todos os contratos de seguro de imóveis. Portanto, os exemplos de prêmios anuais em ringgit malaio devem levar em consideração as instalações seguradas e as premissas de cobertura. Ocupação, construção, segurança e exposição a catástrofes definem o risco que a seguradora concorda em aceitar.
Principais aplicações e demanda industrial
As empresas seguram edifícios, estoques, máquinas, conteúdo e outros ativos definidos. Armazéns, escritórios, fábricas e varejistas expõem esses ativos a diferentes riscos. Uma apólice de seguro patrimonial também se distingue do seguro de responsabilidade civil, que protege contra reclamações de terceiros, mesmo quando ambos estão incluídos em um pacote de seguros empresariais.
Principais fatores que influenciam as variações de preço dos seguros de imóveis comerciais
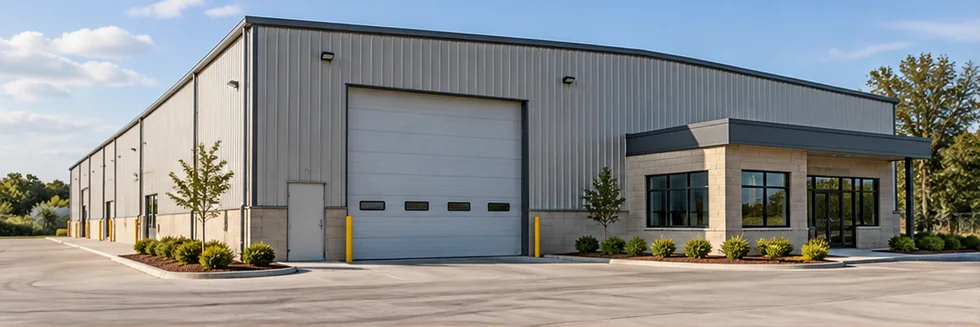
- Instalações e Exposição a Riscos: A construção do edifício, a ocupação, a proteção contra incêndio, a exposição a inundações ou catástrofes, a segurança e as características do estoque afetam o risco físico no local segurado.
- Avaliação e Risco Retido: O custo de reposição, o valor segurado, a franquia, o tratamento da depreciação e as condições de subseguro determinam a extensão da proteção financeira adquirida.
- Extensões de cobertura e capacidade de seguro: Os riscos cobertos, a interrupção de negócios, as extensões especiais, o histórico de sinistros e a capacidade de resseguro influenciam o prêmio do contrato comercial completo.
Como interpretar os dados de preços de seguros para imóveis comerciais
Leia a tabela de prêmios anuais com o local segurado, os bens declarados e os limites de cobertura. O valor anual da apólice, sem o valor segurado, não pode ser convertido em uma taxa de risco amplamente comparável. Separe os danos materiais dos componentes de interrupção de negócios e responsabilidade civil. Impostos sobre prêmios e cobertura opcional contra catástrofes podem alterar o valor total além de uma cotação básica para imóveis.
Leituras complementares: NAIC: Small Business Property Coverage Texas Department of Insurance: Commercial Property Insurance
Perguntas frequentes sobre seguro de propriedade comercial
O que influencia as mudanças de preço nos seguros de imóveis comerciais?
Custos de reconstrução, perdas por catástrofes, mudanças de ocupação, histórico de sinistros e resseguro afetam os prêmios. Adicionar estoque ou alterar as operações pode modificar o risco mesmo que as instalações permaneçam as mesmas.
Como as diferenças de qualidade ou especificação afetam o preço do seguro de imóveis comerciais?
Compare o valor de reposição ou depreciado, os valores segurados, a franquia, as exclusões e os riscos cobertos. O seguro que cobre apenas o imóvel e um pacote que cobre estoque e perda de renda são contratos diferentes.
Por que os preços de seguros de imóveis comerciais locais podem diferir dos padrões globais?
Os custos de construção, a exposição a catástrofes, a proteção contra incêndios, os impostos sobre seguros e a capacidade de subscrição local variam. Portanto, valores segurados idênticos podem representar riscos físicos muito diferentes em locais distintos.